Domain fruitful.de kaufen?
Wir ziehen mit dem Projekt
fruitful.de um.
Sind Sie am Kauf der Domain
fruitful.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fruitful.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Für wen ist eine Risikolebensversicherung sinnvoll?
Eine Risikolebensversicherung ist sinnvoll für Personen, die finanziell abhängige Angehörige haben, wie zum Beispiel Ehepartner oder Kinder. Sie bietet finanzielle Sicherheit, falls der Hauptverdiener der Familie unerwartet verstirbt. Auch für Personen, die hohe Kredite oder Hypotheken abbezahlen, kann eine Risikolebensversicherung sinnvoll sein, um die Hinterbliebenen vor finanziellen Belastungen zu schützen. Selbstständige oder Freiberufler, die für ihre Familie sorgen, können ebenfalls von einer Risikolebensversicherung profitieren, um deren Existenz abzusichern. Grundsätzlich ist eine Risikolebensversicherung für alle empfehlenswert, die ihre Liebsten finanziell absichern möchten, falls ihnen etwas zustoßen sollte. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Kuhnt, Hubertus: Meetings produktiv gestaltenMeetings produktiv gestalten , Effektive Meetings planen und durchführen Meetings, ob online oder in Präsenz, gehören seit vielen Jahren fest zum Unternehmensalltag. In einer komplexer werdenden Welt sind sie ein zentrales Führungsinstrument und Plattform für den Austausch von Informationen sowie die Koordination von Aufgaben und Projekten. Oft wird dabei unterschätzt, was für einen enormen Einfluss sie auf den Erfolg eines Unternehmens haben. Schlecht organisierte und durchgeführte Meetings kosten die Anwesenden nicht nur Zeit, sondern das Unternehmen auch jede Menge Geld. Sie binden wertvolle Ressourcen und resultieren in gelangweilten Mitarbeitenden und genervten Führungskräften, die lieber an ihren täglichen Aufgaben weiterarbeiten würden. Gut strukturierte und geplante Meetings dagegen, die mit den passenden Teilnehmenden und klaren Themen effizient durchgeführt werden, bereichern die Arbeit aller und steigern die Produktivität des Unternehmens sowie die Motivation der Mitarbeitenden. Hubertus Kuhnt plädiert daher für einen Paradigmenwechsel, der die Menschen in den Mittelpunkt stellt. Er setzt auf die persönliche Kompetenz und das Verantwortungsbewusstsein der MeetingteilnehmerInnen und -moderatorInnen. Von der Meetingeinladung über die Erstellung einer Agenda und Moderation bis zur effizienten Protokollierung von Meetings, mit diesem Buch gibt der Autor den LeserInnen umfassendes Know-how und alle wichtigen Werkzeuge an die Hand, die sie für den Aufbau einer solchen positiven und konstruktiven Meetingkultur benötigen. Was ist die richtige Dauer eines Meetings? Wer sind die passenden TeilnehmerInnen? Der Meeting-Enthusiast Hubertus Kuhnt lässt keine Fragen unbeantwortet und macht deutlich, dass Meetings kein Studiengang, sondern ein Handwerk sind, das jeder erlernen kann. Viele motivierende Checklisten und hilfreiche Videos unterstützen dabei, das Gelesene direkt in der Praxis umzusetzen. , Armlehnen > Innenausstattung , Erscheinungsjahr: 20240822, Produktform: Kartoniert, Titel der Reihe: GABAL Business Whitebooks##, Autoren: Kuhnt, Hubertus, Seitenzahl/Blattzahl: 168, Keyword: ChatGPT; Effektive Meetings; Führungsinstrument; GABAL digital; GABAL digital neues Lernen; Informationsaustausch; Kostenoptimierung; Lernen mit allen Sinnen; Meeting-Organisation; Meetingberatung; Meetingcoaching; Meetingdauer; Meetingdurchführung; Meetingeffizienz steigern; Meetingkultur; Meetingkultur verbessern; Meetingplanung; Meetings optimieren; Meetingstrategie; Moderation; Moderationskompetenz; Online-Meeting; Paradigmenwechsel; Präsenz-Meeting; digitale Zusatzinhalte; effiziente Meetings; ein Meeting durchführen; ein Meeting planen; erfolgeiche Meetingstrategien; motivierende Meetings; positives Meetingumfeld; produktive Zusammenarbeit; professionelle Meetingmoderation, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Management / Projektmanagement~Projektmanagement - Projektmarketing~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere, Fachkategorie: Management: Innovation~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg, Warengruppe: TB/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 149, Höhe: 12, Gewicht: 305, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertvoll führen – erfolgreich leiten, Taschenbuch von Eduard Zwierlein, Vandenhoeck + Ruprecht, 978-3-525-40919-0Wertvoll Führen – Erfolgreich Leiten, Taschenbuch Von Eduard Zwierlein, Vandenhoeck + Ruprecht, 978-3-525-40919-0, Seitenanzahl: 23449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist es sinnvoll, eine Risikolebensversicherung abzuschließen?
Es ist sinnvoll, eine Risikolebensversicherung abzuschließen, wenn man finanziell abhängige Personen absichern möchte, wie z.B. Partner oder Kinder. Zudem ist es ratsam, eine Risikolebensversicherung abzuschließen, wenn man einen Kredit oder eine Hypothek abbezahlt, um die Hinterbliebenen vor finanziellen Belastungen zu schützen. Auch für Selbstständige oder Alleinverdiener kann eine Risikolebensversicherung sinnvoll sein, um den Fortbestand des Unternehmens oder die Existenzsicherung zu gewährleisten. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertvoll führen – erfolgreich leiten, Schulbücher von Eduard ZwierleinFührung muss sich im Berufsalltag pragmatisch bewähren. Führungskräfte werden an ihrem wirtschaftlichen Erfolg und an der Qualität ihrer Arbeit gemessen. Aber Erfolg und Qualität erreichen sie nur zusammen mit anderen Menschen, mit ihren Teams. In diesem Erfahrungs- und Arbeitsbuch finden Führungskräfte alle wesentlichen Werkzeuge, die sich in der Praxis als besonders sinnvoll und hilfreich erwiesen haben: werteorientiertes Führen durch die eigene Vorbildfunktion, Führen der einzelnen Person, Leiten von Teams und Organisationen, Meistern von Konflikten und kritischen Situationen. Alle Werkzeuge werden klar und verständlich dargestellt. Einladungen zur Eigenreflexion und kurze Selbstüberprüfungen wichtiger Themen runden das Buch ab.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kuhnt, Hubertus: Meetings produktiv gestaltenMeetings produktiv gestalten , Effektive Meetings planen und durchführen Meetings, ob online oder in Präsenz, gehören seit vielen Jahren fest zum Unternehmensalltag. In einer komplexer werdenden Welt sind sie ein zentrales Führungsinstrument und Plattform für den Austausch von Informationen sowie die Koordination von Aufgaben und Projekten. Oft wird dabei unterschätzt, was für einen enormen Einfluss sie auf den Erfolg eines Unternehmens haben. Schlecht organisierte und durchgeführte Meetings kosten die Anwesenden nicht nur Zeit, sondern das Unternehmen auch jede Menge Geld. Sie binden wertvolle Ressourcen und resultieren in gelangweilten Mitarbeitenden und genervten Führungskräften, die lieber an ihren täglichen Aufgaben weiterarbeiten würden. Gut strukturierte und geplante Meetings dagegen, die mit den passenden Teilnehmenden und klaren Themen effizient durchgeführt werden, bereichern die Arbeit aller und steigern die Produktivität des Unternehmens sowie die Motivation der Mitarbeitenden. Hubertus Kuhnt plädiert daher für einen Paradigmenwechsel, der die Menschen in den Mittelpunkt stellt. Er setzt auf die persönliche Kompetenz und das Verantwortungsbewusstsein der MeetingteilnehmerInnen und -moderatorInnen. Von der Meetingeinladung über die Erstellung einer Agenda und Moderation bis zur effizienten Protokollierung von Meetings, mit diesem Buch gibt der Autor den LeserInnen umfassendes Know-how und alle wichtigen Werkzeuge an die Hand, die sie für den Aufbau einer solchen positiven und konstruktiven Meetingkultur benötigen. Was ist die richtige Dauer eines Meetings? Wer sind die passenden TeilnehmerInnen? Der Meeting-Enthusiast Hubertus Kuhnt lässt keine Fragen unbeantwortet und macht deutlich, dass Meetings kein Studiengang, sondern ein Handwerk sind, das jeder erlernen kann. Viele motivierende Checklisten und hilfreiche Videos unterstützen dabei, das Gelesene direkt in der Praxis umzusetzen. , Armlehnen > Innenausstattung , Erscheinungsjahr: 20240822, Produktform: Kartoniert, Titel der Reihe: GABAL Business Whitebooks##, Autoren: Kuhnt, Hubertus, Seitenzahl/Blattzahl: 168, Keyword: ChatGPT; Effektive Meetings; Führungsinstrument; GABAL digital; GABAL digital neues Lernen; Informationsaustausch; Kostenoptimierung; Lernen mit allen Sinnen; Meeting-Organisation; Meetingberatung; Meetingcoaching; Meetingdauer; Meetingdurchführung; Meetingeffizienz steigern; Meetingkultur; Meetingkultur verbessern; Meetingplanung; Meetings optimieren; Meetingstrategie; Moderation; Moderationskompetenz; Online-Meeting; Paradigmenwechsel; Präsenz-Meeting; digitale Zusatzinhalte; effiziente Meetings; ein Meeting durchführen; ein Meeting planen; erfolgeiche Meetingstrategien; motivierende Meetings; positives Meetingumfeld; produktive Zusammenarbeit; professionelle Meetingmoderation, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Management / Projektmanagement~Projektmanagement - Projektmarketing~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere, Fachkategorie: Management: Innovation~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg, Warengruppe: TB/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 149, Höhe: 12, Gewicht: 305, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Für wen ist eine Risikolebensversicherung sinnvoll?
Eine Risikolebensversicherung ist sinnvoll für Personen, die finanziell abhängige Angehörige haben, wie zum Beispiel Ehepartner oder Kinder. Sie bietet finanzielle Sicherheit, falls der Hauptverdiener der Familie unerwartet verstirbt. Auch für Personen, die hohe Kredite oder Hypotheken abbezahlen, kann eine Risikolebensversicherung sinnvoll sein, um die Hinterbliebenen vor finanziellen Belastungen zu schützen. Selbstständige oder Freiberufler, die für ihre Familie sorgen, können ebenfalls von einer Risikolebensversicherung profitieren, um deren Existenz abzusichern. Grundsätzlich ist eine Risikolebensversicherung für alle empfehlenswert, die ihre Liebsten finanziell absichern möchten, falls ihnen etwas zustoßen sollte. **
-
Wann ist es sinnvoll, eine Risikolebensversicherung abzuschließen?
Es ist sinnvoll, eine Risikolebensversicherung abzuschließen, wenn man finanziell abhängige Personen absichern möchte, wie z.B. Partner oder Kinder. Zudem ist es ratsam, eine Risikolebensversicherung abzuschließen, wenn man einen Kredit oder eine Hypothek abbezahlt, um die Hinterbliebenen vor finanziellen Belastungen zu schützen. Auch für Selbstständige oder Alleinverdiener kann eine Risikolebensversicherung sinnvoll sein, um den Fortbestand des Unternehmens oder die Existenzsicherung zu gewährleisten. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Wertvoll führen – erfolgreich leiten, Taschenbuch von Eduard Zwierlein, Vandenhoeck + Ruprecht, 978-3-525-40919-0Wertvoll Führen – Erfolgreich Leiten, Taschenbuch Von Eduard Zwierlein, Vandenhoeck + Ruprecht, 978-3-525-40919-0, Seitenanzahl: 23449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilbar und nützlich, FachbücherAls das heutige Zentrum für soziale Psychiatrie in Marburg 1876 als Irrenheilanstalt Marburg gegründet wurde, war die Institution ganz der Behandlung heilbarer psychisch kranker Menschen gewidmet. Diese explizite Ausrichtung spiegelte sich auch in der bewusst gesuchten Nähe zur Marburger Universität und ihrer medizinischen Fakultät wider. Beeinflusst vom damals aktuellen No-restraint-Konzept strebten die Gründer eine möglichst freie Behandlung ohne Zwangsmittel an. Entsprechend wählten sie auch beim Bau den erstmals in Deutschland angewandten Kolonialstil – die lockere Anordnung von Einzelhäusern in einer Parkanlage. Durch die Heilung beabsichtigte man, die behandelten Menschen wieder zu nützlichen Mitgliedern der Gesellschaft zu machen. Welch gefährliche Wirkungen diese Nützlichkeitsideologie erlangen konnte, erwies sich besonders im Nationalsozialismus, als Nützlichkeit und Heilbarkeit zur Messlatte für den Wert des Menschen gemacht wurden. Mehr als 250 Menschen aus der Landesheilanstalt Marburg wurden als lebensunwert klassifiziert, abtransportiert und in sogenannten Euthanasie-Anstalten ermordet. Schon bei der Anstaltsgründung stellte sich die Frage der Nützlichkeit, wenn auch auf ganz andere Weise: Wem soll die neue Anstalt nützen? Universität und Studierenden als Ort der Lehre und Forschung? Der Stadt Marburg als Wirtschaftsfaktor? Dem Kasseler Anstaltsträger zur Ausdehnung seiner Zuständigkeit? Oder doch in erster Linie den Kranken, die dort Heilung finden können? Ziele und Wege der Psychiatrie in Marburg an der Lahn von den Anfängen bis heute werden in diesem Band aus verschiedenen Blickwinkeln betrachtet. Die Autorinnen und Autoren beleuchten dabei sowohl die idealistischen Intentionen als auch die Punkte, an denen Anspruch und Wirklichkeit auseinanderklafften.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
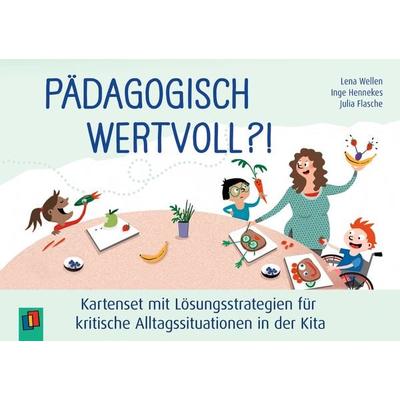
Pädagogisch wertvoll?! – KartensetKartenset Mit 32 Typischen Alltagssituationen Aus Der Kita Für Pädagogische Fachkräfte In Kita Und Krippe 32 Typische Alltagssituationen Aus Kita Und Krippe – Dieses Kartenset Unterstützt Erzieher Und Erzieherinnen, Pädagogische Fachkräfte Und...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.